
PDF · 107 páginas
PIS e COFINS em Contagem Regressiva
99 oportunidades de crédito para recuperar antes da extinção das contribuições, mapeadas e prontas para aplicar.
R$ 47,00Comprar
da Lei à Prática, artigo por artigo
A Lei Complementar 214, o Regulamento da CBS e o Regulamento do IBS no mesmo volume. Embaixo de cada artigo da lei, os dispositivos dos dois regulamentos que se ligam a ele e o comentário Na Prática, escrito por quem fecha Lucro Real há mais de 40 anos.

Na rotina, ninguém consulta a lei sozinha. O artigo diz o que a regra é, o regulamento diz como ela se executa e a empresa precisa saber o que muda no lançamento e no documento fiscal. Aqui as três respostas ficam juntas, sempre no mesmo padrão de cores.
Ficará dispensado o requisito de extinção dos débitos para fins de apropriação dos créditos de que trata o caput do art. 47 desta Lei Complementar, exclusivamente, se não houver sido implementada nenhuma das seguintes modalidades de extinção: […]
Os dispositivos do Decreto que o próprio regulamento vincula a este artigo, reproduzidos na íntegra.
Os dispositivos correspondentes da Resolução do Comitê Gestor, também na íntegra.
Manter contas contábeis segregadas para crédito de IBS e crédito de CBS. Nunca compensar saldo credor de IBS com débito de CBS, ou vice-versa, mesmo internamente.
Se o fornecedor está em atraso no recolhimento, o adquirente já pode se creditar? Em regra, não: o crédito depende da extinção do débito do fornecedor, com as exceções que o comentário explica.
Rótulo azul
O artigo da Lei Complementar 214, com as alterações das LCs 227 e 235 de 2026.
Rótulo verde
Regulamento da CBS (Decreto 12.955/2026), posto sob o artigo que o próprio Decreto cita, e não pela posição no texto.
Rótulo dourado
Regulamento do IBS (Resolução CGIBS 6/2026).
Rótulo roxo
Quando Decreto e Resolução dizem a mesma coisa, aparecem num bloco só.
Caixa sombreada
O comentário Na Prática, do autor.
São 55 partes, que acompanham o desenho da própria lei. Nem todo artigo traz todos os tópicos: o exemplo de apuração e o alerta de conflito aparecem onde a matéria pede.
Situa o bloco: os artigos cobertos, a matéria e os efeitos no tempo fixados pela LC 227/2026.
Em poucas linhas, o que o dispositivo regula e a quem se dirige.
Conceitos, requisitos, exceções e remissões a outros artigos, aos regulamentos e aos anexos.
Efeitos na apuração, na escrituração e nos controles internos. Indica quando a regra alcança também o Presumido ou o Simples.
Nas operações com bens imóveis: a presunção sobre a receita, o RET das incorporações e a locação.
Quando a matéria exigeOnde a legislação tributária diverge das normas contábeis, e os dois controles que a equipe precisa manter.
Quando a matéria exigeCálculo com valores hipotéticos para ver a regra funcionando.
Quando a matéria exigeOs controles e cuidados operacionais que merecem conferência.
Dúvidas recorrentes de aplicação, respondidas com base na lei e nos regulamentos.
Precedentes e manifestações da administração tributária ou, quando não há, o registro disso.
Tabela com o âmbito operacional, o principal risco e a recomendação contábil-fiscal de cada artigo comentado.
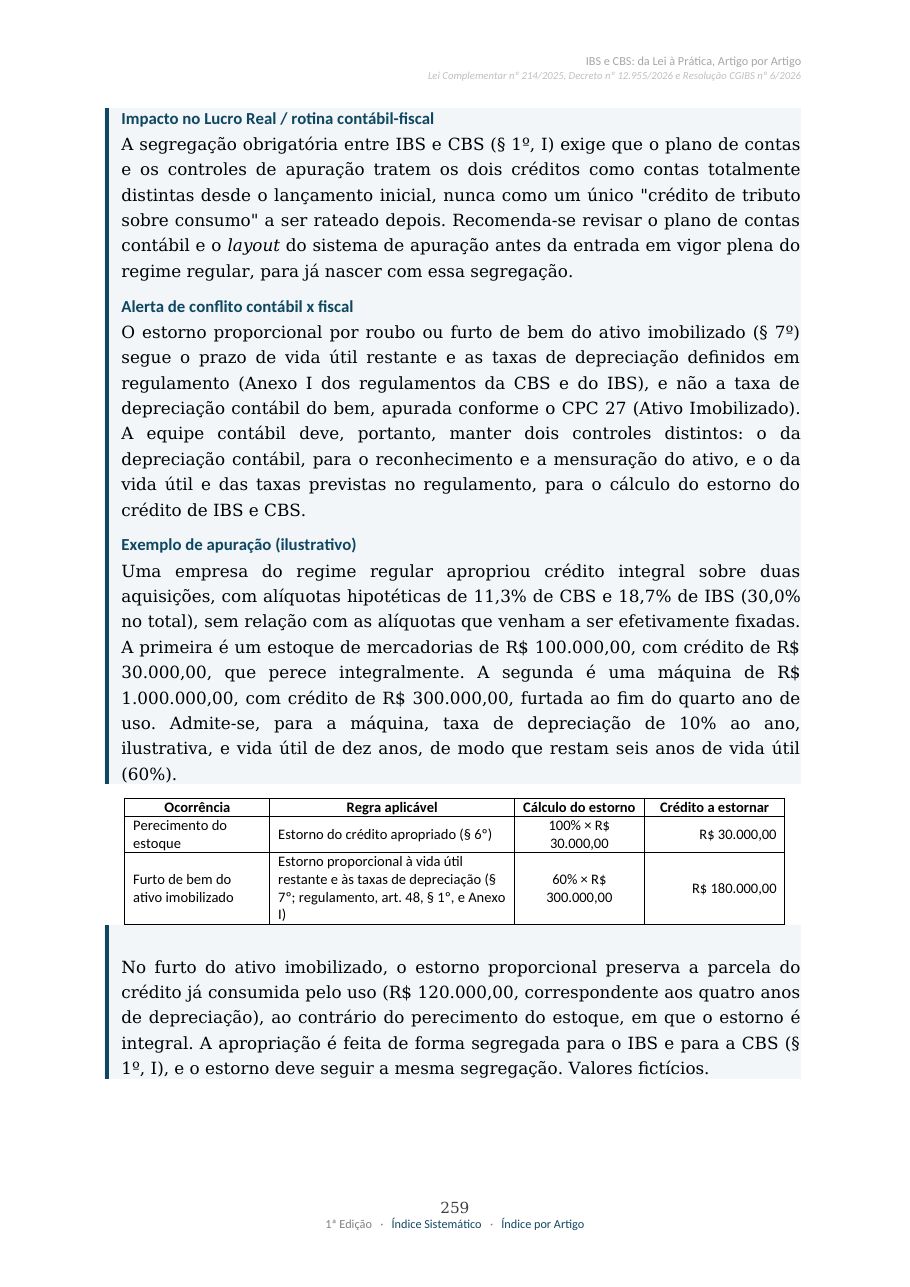
Esta é uma página real do livro, no comentário sobre o estorno de créditos. O texto separa o controle da depreciação contábil (CPC 27) do controle da vida útil fixada no regulamento, e mostra com números por que um estorno é integral e o outro é proporcional.
É esse o tipo de leitura que a obra faz em cada bloco: a regra, o regulamento, a conta contábil e o cálculo.
Baixar a amostra grátisOs três livros da LC 214, os anexos das três normas em tabela e um índice que cruza cada artigo com a página da lei, dos regulamentos e do comentário.
As contribuições acabam no fim de 2026, e os créditos dos últimos cinco anos ainda podem ser recuperados. Os dois livros anteriores do autor tratam exatamente disso.
99 oportunidades de crédito para recuperar antes da extinção das contribuições, mapeadas e prontas para aplicar.

PIS e COFINS sobre fretes pagos a pessoa física e a transportadoras do Simples Nacional: como identificar e recuperar.
Os dois por R$ 59,90. Compre o PIS e COFINS em Contagem Regressiva e, na página de pagamento, marque a caixa do livro de frete por R$ 12,90. Comprar os dois

Contador especialista em Contabilidade Tributária · CRC-GO nº 6.955
Mais de 40 anos no planejamento e na gestão tributária de empresas do agronegócio, da indústria, do comércio e de serviços. Sócio da Martins Simão Associados, escritório de contabilidade, consultoria tributária e assessoria societária.
Diretor do Núcleo de Contabilidade Tributária da AGET (Academia Goiana de Estudos Tributários) e do GCET (Grupo Contábil de Estudos Tributários). Professor em cursos de pós-graduação e palestrante em contabilidade, tributação e gestão.
Autor de 99 Oportunidades de Crédito e de Créditos de PIS e COFINS sobre Frete, e coautor de Reforma Tributária: impactos setoriais (Kelps, 2026).
 Edição: Martins Simão Associados, escritório em que o autor é sócio.
A amostra traz a ficha técnica, o índice completo, o Pórtico com o guia de uso e o bloco inteiro do art. 60, sobre documentos fiscais eletrônicos, com os dois regulamentos e o comentário Na Prática. Inclui ainda o quadro sobre saldos credores de ICMS e ICMS-ST em estoque em 31/12/2032. Sem cadastro.
Pagamento e entrega são feitos pela Hotmart. Com o pagamento aprovado, chega um e-mail de acesso no endereço que você informou na compra. Confira o e-mail antes de concluir.
PDF, com 2.244 páginas, índice sistemático, índice por artigo e links internos entre os artigos. O arquivo sai identificado com os dados do comprador, uma proteção da Hotmart contra cópias. ISBN da edição em PDF: 978-65-02-44625-6.
Até 31/10/2026, com as alterações das Leis Complementares 227 e 235 de 2026, dos Decretos 13.075 e 13.133 de 2026 e da Resolução CGIBS 13/2026. Esta é a 1ª edição; atualizações futuras não estão incluídas na compra.
Não. O texto reproduz as fontes oficiais indicadas no livro, mas não substitui o publicado nos veículos oficiais. Os comentários Na Prática refletem a interpretação do autor.
Sim. Você tem 7 dias para pedir o reembolso pela própria Hotmart, conforme as condições exibidas na página de pagamento.
Na página de pagamento da Hotmart, clique em inserir cupom, digite o código que você recebeu e confira o novo valor antes de pagar. Os cupons de parceiros valem para o livro IBS e CBS.
O foco é o Lucro Real, mas os comentários indicam quando a regra também alcança contribuintes do Lucro Presumido e do Simples Nacional.
Não. É um material técnico e informativo. A aplicação depende dos fatos, da documentação e do entendimento vigente para cada empresa.